
17年前,她借钱买下的一套苏州公寓,最后成了人生里最稳的一笔投资
——从42万到50.6万,一套酒店托管公寓的17年财富真相
引言:一场意料之外的”亏本签约”?
6月初的苏州,天气开始有些闷热。我刚刚经手办完了一桩略显特殊的苏州二手公寓交易。
这套公寓很普通,不是什么豪宅,也不是大家想象中那种一买就暴涨的资产。它有着17年的酒店托管历史,当年的购房发票价大概是42万,而今天的最终成交价是35万。
说实话,一开始看到这个价格的时候,作为在苏州公寓市场摸爬滚打16年的专业顾问,我的职业本能里第一反应是泛起一丝惋惜:这套公寓都已经拿了17年了,租金一直这么稳定,为什么不继续拿着呢?毕竟,一个资产最难的不是买入,而是长期拿住。尤其是这种已经经历过时间检验、有租金、有托管、有现金流的苏州公寓,放在手里,其实就是一个安静的”收租机器”。
后来签约的时候,我去了业主家里。也就是那次,我才真正听懂了这套苏州公寓背后的故事,也彻底颠覆了我对这笔交易的看法。
业主看着我惋惜的表情,微微一笑,倒了一杯茶说:”大顺,其实这个公寓,我不仅没亏,反而赚大了。”
我没有打断她,就静静地听她讲起了这段跨越17年的财富故事。
一、17年前,那个带她”借鸡生蛋”的老乡
故事要从2010年说起。那个时候,她刚刚结婚,刚有了小孩。工作上,她通过编制考试,刚刚被安排到浙江的一所公办学校上班。
虽然名头是教师,但那时候工资才发了两个月,家庭刚开始,孩子也才1-2岁这样,手里的积蓄少得可怜。
她有一个老乡,也在同一所学校任教,两个人关系一直很好。后来这个老乡来苏州投资公寓,看中了一个酒店托管项目,觉得还不错,就想带她一起看看。
那时候的苏州,很多公寓项目并不像现在这样被大家反复研究,很多人买房还是只看住宅,商业公寓在很多人眼里是不起眼的小资产。
她们一起过来看了这个苏州公寓项目。看完以后,她老乡眼光毒辣,当场就全款买下了一套。买完以后,老乡问她:”你要不要也跟着买一套?往后是个保障。”
她无奈地摇头:”姐,我倒是想买,但我没钱,怎么买?”
老乡接下来的一句话,彻底改变了她十几年后的资产结果。
老乡拉着她说:”没事,你自己去凑一点。我是老教师,资质好,我还能再贷一套。这个房子租金比月供还高,你试试看凑凑首付,缺口我先帮你垫上,我帮你贷款买一套!以后月供还完了,你就凭空多了一个被动收入。”
就这样,她开始四处凑钱。自己两口子凑了不到10万,又找老乡借了10万左右,总算把首付凑齐了。剩下的部分,全部通过老乡的名义和贷款名额,买下了这套苏州公寓。
这件事放到今天看,好像只是一笔普通投资。但放在当年,对于一个刚结婚、刚有孩子、刚开始上班的年轻家庭来说,这个决定需要极大的魄力。
因为她不是拿闲钱买房,她是借钱、凑钱、用别人的名义贷款,才买下了这套看起来并不起眼的小公寓。
很多人今天回头看资产,都喜欢说一句话:”早知道当年我也买了。”可是当年真正站在选择面前的时候,谁都不知道未来会怎么样。能不能买,不只是眼光问题,更是资源问题、胆量问题、现金流问题。
她真正幸运的地方,不是自己一开始多有钱,而是身边有一个懂财商、且愿意在关键时刻拉她一把的领路人。
二、10年蓄力,迎来了6年半的”纯现金流”
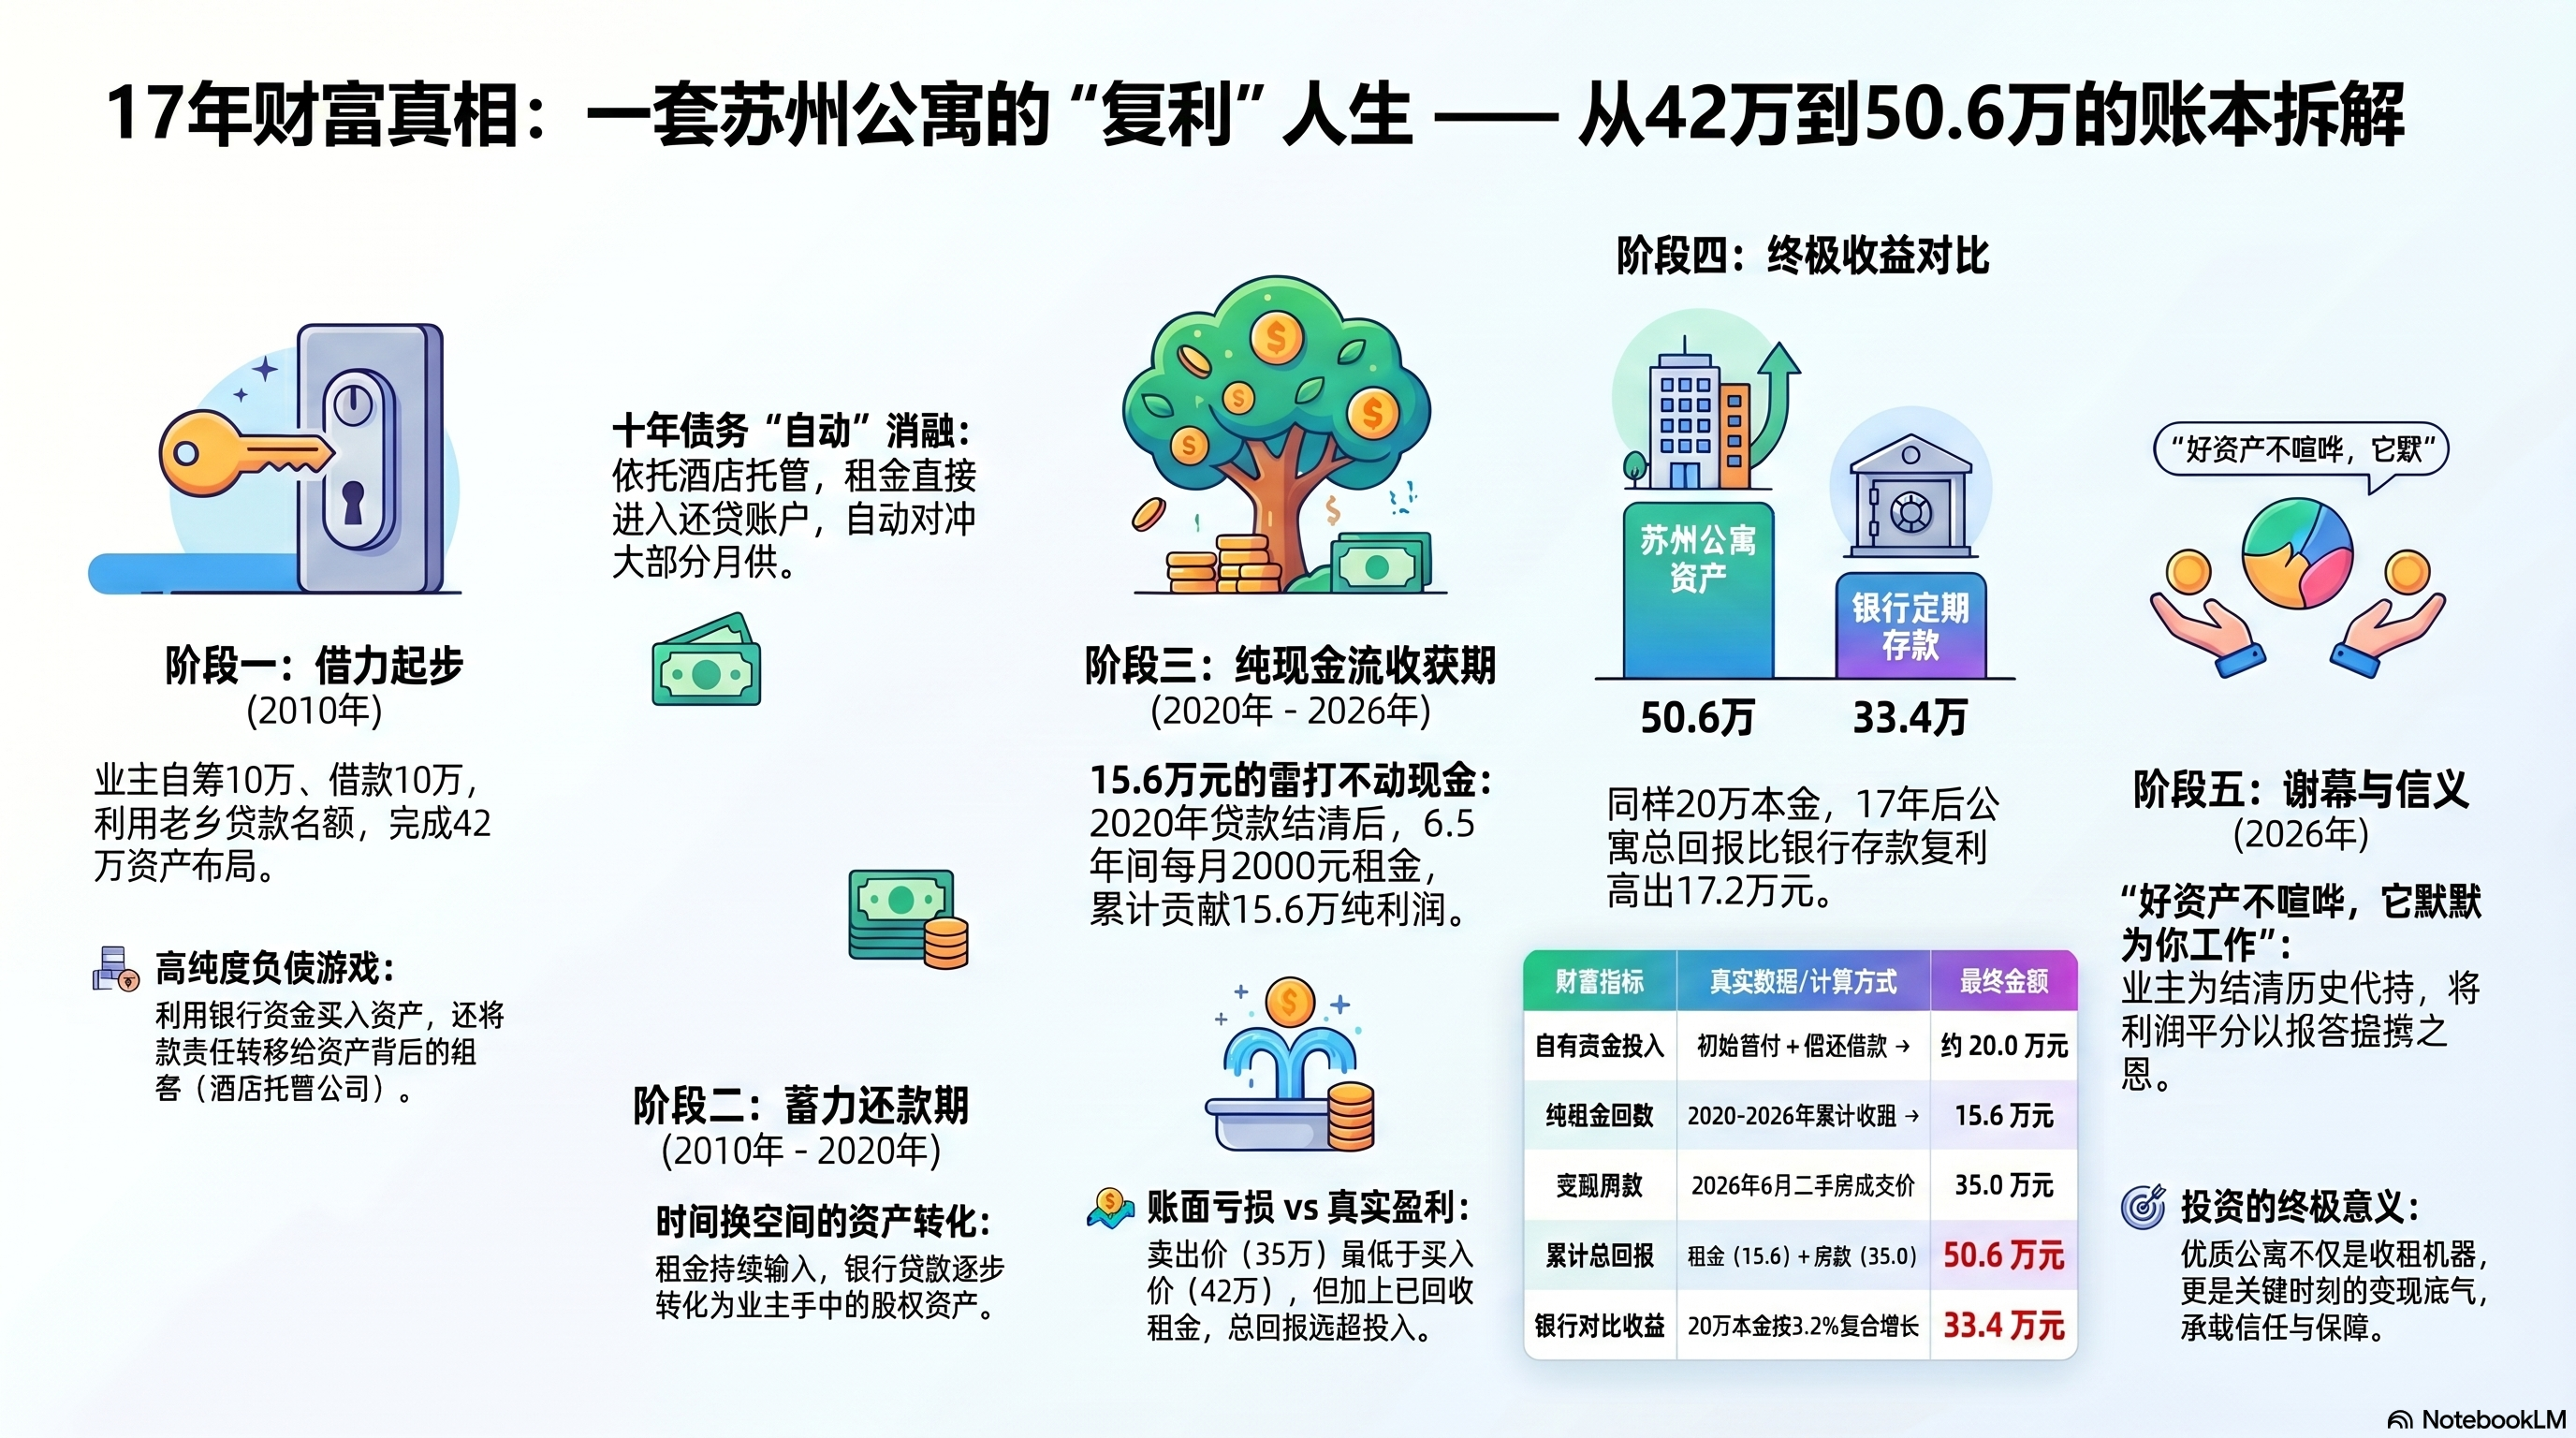
买完以后,这套苏州公寓开始进入了漫长的还款周期。因为是酒店托管,极其省心。每个月酒店打过来的租金,流水直接进入还贷账户,自动对冲掉了大部分的月供。
她和爱人平时继续努力工作存钱,慢慢还给老乡当初帮忙垫付的那10万块钱。
这个过程并不轰轰烈烈。没有一夜暴富,也没有天天盯盘。就是每个月租金进来,每个月贷款还出去;家庭收入一点点积累,欠老乡的钱一点点还掉。
终于到了2020年,也就是买入公寓的第十个年头,奇迹发生了。这一年,这套苏州公寓的银行贷款全部还完了,当初借老乡的钱也彻底结清了!
从那一刻开始,这套公寓真正进入了”纯收租阶段”。
从2020年到如今的2026年6月,差不多6年半的时间,由于没有了任何负债,每个月的租金雷打不动地躺在卡里,平均一个月2000元,一年就是2.4万元。
仅仅这段纯收租期,她就已经稳稳收到了:
2.4万 × 6.5年 = 15.6万元的纯现金
现在这套苏州公寓卖了35万,很多人只看表面,会说:”发票价42万,现在35万卖出,账面上不是亏了7万吗?”
但真正懂资产的人,从来不只看买入价和卖出价。投资,看的是完整现金流。
我们来帮她算一笔最严谨的账:
| 财富指标 | 真实数据 | 计算 |
| 自有资金投入 | 17年前真正咬牙掏出的首付款(含还老乡借款) | 合计约 20万元(其余全部由租金覆盖) |
| 2020-2026 纯租金回款 | 约 15.6万元 | |
| 2026年6月 变现房款 | 35.0万元 | |
| 累计总回款 | 15.6万(租金)+ 35万(房款)= 50.6万元 |
也就是说,她当年真正动用的自有本金是20万左右,而17年后,这套苏州公寓累计给她带来了50.6万元的现金回报。
我们再做一个更严谨的同行对比:
如果2009/2010年,她把这20万元存在银行不买公寓,按照过去17年国内定期存款利率的变化规律(经历过高息期也经历了近年的降息,按约3.2%的定期滚动复合收益率计算),这20万存到2026年的今天,累计本息大约能滚到 33.4万元 左右。
50.6万(公寓总回报) VS 33.4万(银行本息),苏州公寓资产依然在长周期里,将存款狠狠地甩在了身后。
这就是资产和存款最大的区别:存款的特点是安全,但它不会主动替你创造资产;而一套买对了的核心公寓,它的核心价值不是”房价涨不涨”,而是它可以在时间里持续帮你还债,持续帮你收租,默默地把负债变成你实实在在的资产。
三、退休前的一桩心事,与跨越17年的信任回报
故事到这里,其实已经是一个很成功的财商案例了。但接下来的这番话,才真正击中了我的内心。
我问她:”既然拿着这么赚钱,现在35万卖掉,不可惜吗?”
她看着我,眼神里闪烁着一种温暖的光芒。
“大顺,在这个时机卖房,确实不是最高点。但我为什么要卖?因为这是我老乡马上要退休前的一桩心事。”
她告诉我,当年买房的时候,因为她没有贷款资格,全靠老乡用自己的名字和信用背书,才办下了这笔贷款。虽然很多年前她就已经把老乡垫付的钱还清了,贷款在2020年也已经结清,但由于历史原因,这套房子的产权证上,依然留有老乡的名字。
“现在,我这位老乡马上就要光荣退休了。在退休之前,她想把当年的这些历史财富关联做个干干净净的了结。而对我来说,如果没有她17年前拉我一把,用她的名额、她的眼光带我上车,我现在根本不可能多出来这几十万的资产。”
女业主深吸了一口气,笑着对我说:”所以,我决定把房子卖掉。卖出来的这35万现金,加上这些年攒下的租金,我要把这次赚到的所有利润,分一半给我老乡!这不仅仅是钱,这是我对她当年恩情的交代。我要让她高高兴兴、没有任何牵挂地去享受她的退休生活。”
听完这段话,我坐在那里久久不能平静。
在当下这个充满利益算计的市场上,我们看多了为了争夺房产父母子女反目、合伙人对簿公堂的闹剧。而眼前这位业主,却在用最朴素、最感恩的心,去回报当年那个带她跨越财富阶层的领路人。
很多投资最后只剩下冰冷的数字,但这套苏州公寓不一样。它里面有年轻时的艰难,有朋友之间的顶级信任,有家庭慢慢变好的过程,也有一个人对另一个人跨越时代的致敬。
四、深度复盘:为什么苏州公寓能成为投资中的”常青树”?
这位女教师后来还跟我说了一句话,让我特别有感触。
她说:”大顺,这些年我和我爱人也折腾过别的东西。股票投过,店铺开过,企业类项目也跟风参与过。但很多当时看起来轰轰烈烈、极其热闹的投资,最后慢慢都变成了泡影。反而是这套最不起眼、甚至被很多人看不起的公寓,安安静静地放在那里,最后变成了我人生里最稳定的一棵’收益常青树’。”
作为深耕苏州公寓市场16年的老兵,我想站在专业公寓顾问的视角,再一次为大家深度拆解——为什么普通人想要让财富增值,应该选择核心公寓?
1. 它是抗通胀的”高纯度负债”游戏
很多人谈贷色变,但财富高手都在利用贷款。什么叫”高纯度负债”?就是你借银行的钱,而还款的来源不是你的主动劳动收入,而是由资产背后的租客和托管公司来替你偿还。
故事中的女教师,表面上背负了贷款,但实际上是借用外部资金和租金,无形中为自己”白嫖”了一套资产。贷款买公寓,只要现金流算得过账,它就是普通人放大资产效率的核心工具。
2. 合作买公寓:没名额、没资金时的”借鸡生蛋”方案
故事中最高明、也最值得所有人复制的闭环,在于”合伙买公寓的借力方案”。
很多人常常抱怨:”我也知道核心地段的公寓好,但我公积金用掉了、我银行流水不够、或者我年龄征信不匹配,我做不了。”
你看,17年前的这位女教师,同样面临”啥也做不了”的困境。但她通过跟老乡的合作,完美示范了什么叫”你出名额和信用,我出部分资金与信任”。
这种方案的精髓,在于让处于财富初级阶段、或者名额受限的朋友,能够通过资源互补,提前搭上好资产的列车。
⚠️ 大顺特别提醒:合作买房,一定不能乱来。 真正可行的合作,不是口头说一说,必须把出资比例、贷款责任、租金分配、还款安排、出售退出、违约责任、产权归属全部在前期写得清清楚楚、明明白白。白纸黑字的协议和法律公证,才是让信任长存的基础。
五、好资产不喧哗:普通人如何靠苏州公寓慢慢变富?
很多人喜欢问我:”大顺,买公寓到底赚不赚钱?”
我从来不会简单地回答赚或者不赚。因为公寓不是一个标准件。买错了位置、买高了价格、租金不稳定、后续难转手,这种公寓当然可能很痛苦。
但如果买的是低总价、好出租、租金稳定、合同清楚、贷款压力可控、退出价格有支撑的公寓,那它的价值,就绝不是一句简单的”房价涨不涨”能概括的。
真正负责任的公寓顾问,不是在成交那一刻就拍屁股走人,而是要帮客户判断:
- 这个资产适不适合买?
- 适不适合长期持有?
- 适不适合你的家庭现金流?
- 未来的托管、续租、维修、税费和退出有没有人持续服务?
因为公寓投资,成交只是开始,系统性的现金流管理才是核心。
这套酒店托管公寓卖掉以后,我没有再替业主惋惜。因为我理解了,好资产最朴素的力量:
它不一定每天让你兴奋,但它能在你不注意的时候,默默替你工作;
它不一定让你成为市场上一夜暴富的传奇,但它一定能在十几年后,成为你回头看人生时,最庆幸自己当初做对的一件事。
普通人的财富,很多时候不是靠一次大风口的投机冒险改变的,而是靠一次正确的选择,加上十年、十五年、十七年的耐心,慢慢发生变化的。
好资产不喧哗,它只是安静地在那里,每个月给你租金,每一年替你消化贷款,每一个周期帮你积累财富。
等时间过去,你再回头看,才会发现:原来真正改变家庭资产命运的,往往就是那套你一开始并没有太在意,却一直稳定收租的小公寓。
💬 大顺结语
如果你也对苏州公寓投资、现金流规划、合伙买房方案感兴趣,欢迎私信大顺。
16年苏州本地市场经验,不吹嘘、不夸大,只为你甄选真正能带来被动收入的底层资产。
跟大顺买公寓,让我们在这个充满不确定性的世界里,筑起属于自己的资产长城,陪你慢慢变富。
DaShun Advisor
如果你正在看一套苏州40年商业公寓,可以把项目发给大顺帮你判断。
我会按产权用途、真实租金、挂牌价格、税费成本、未来出租和退出路径,帮你先做一轮判断。